令和8年度税制改正のポイント(消費税関係)
令和8年度税制改正では、インボイス制度の定着を図るための経過措置について、期限の延長と内容の見直しが行われました。
(1)3割特例の創設
2割特例(インボイス発行事業者の登録を行ったことにより免税事業者から課税事業者となった事業者について、納付税額を売上げに係る消費税額の2割とすることができる経過措置)は、令和8年9月30日の属する課税期間(個人事業者の場合は令和8年分)をもって適用が終了しますが、インボイス制度の定着を図る上で引き続き事務負担への配慮が必要と考えられる個人事業者に限って、納付税額を売上税額の3割とする(仕入割合を7割とみなす)ことができる経過措置(3割特例)としてさらに2年延長することとされました。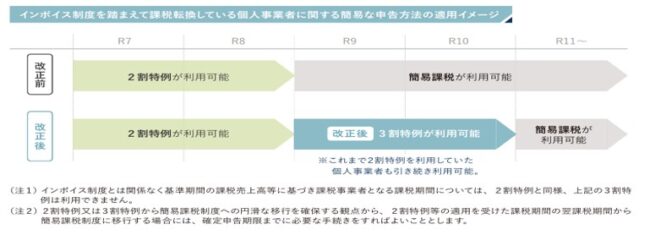
|
➣3割特例と簡易課税 どちらを選択すべきか? 3割特例の仕入割合(70%)より簡易課税制度のみなし仕入率が高い、卸売業(90%)や小売業、飲食料品の譲渡を行う農林水産業(80%)の方などは、3割特例よりも簡易課税制度を適用した方が、消費税の納付税額は通常少なくなります。 また、多額の設備投資があるなど、仕入税額が売上税額を上回る年は、原則課税で申告すれば還付税額が生じることになりますが、3割特例や簡易課税制度を適用すると、還付は生じないことになります。 |
(2)免税事業者からの仕入れに係る経過措置の延長(7・5・3割控除)
インボイス制度のもとでは、インボイス発行事業者以外の者からの仕入れについては原則として仕入税額控除を受けることができません。しかし、制度導入による免税事業者への影響を緩和するため、インボイス発行事業者以外の者からの仕入れについて一定割合の仕入税額控除を認める経過措置(80%控除・50%控除)が設けられています。今回の改正では、この経過措置の適用期限を2年間延長した上で、次のとおり控除可能割合が見直されました。
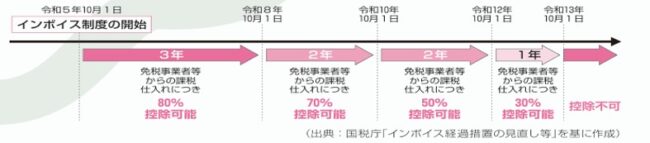
改正前は、令和5年10月1日から令和8年9月30日までの3年間が80%、令和8年10月1日から令和11年9月30日までの3年間が50%の控除可能割合とされ、令和11年9月30日をもって経過措置が終了することとされていましたが、適用期限が令和13年9月30日までの2年間延長されるとともに、控除可能割合の引下げもなだらかなものとされました。 個人事業者は、インボイス発行事業者の登録をしていない免税事業者であるケースも少なくありません。この経過措置の延長により急激な控除割合の減少は回避されましたが、今後は控除割合が減少し、最終的には控除できないこととなるため、インボイス発行事業者の登録や取引条件の見直しを検討することが求められます。
お知らせの最新記事
- 年内にできる投資・節税(NISA、iDeCo)
- セーフティネット貸付
- 令和8年度税制改正「年収の壁」
- 受領した損害賠償金の取扱い
- 教育資金の一括贈与非課税措置の終了
- 相続税がかかる財産
- 納税環境の電子化
- 後期高齢者医療保険
- 令和8年度税制改正 青色申告特別控除の変更
- 子ども・子育て支援金制度
- 令和8年度税制改正大綱
- 貸付用不動産の評価見直し
- 防衛特別法人税
- 通勤手当の非課税限度額の引上げについて
- インボイス負担軽減措置の延長(消費税)
- 通勤手当の非課税限度額の引上げについて
- 令和8年度(2026年度)税制改正大綱
- 令和6年度の租税滞納状況を公表 納税発生割合は1.2%と低水準(国税庁)
- 融資の審査のポイント
- 新年あけましておめでとうございます
- 資本的支出と修繕費
- 年末調整手続きの電子化
- 資本的支出と修繕費
- 所得税の基礎控除の見直し等(令和7年度税制改正)
- 令和7年分 年末調整 特定親族特別控除
- 新リース会計基準への改正
- 資本的支出と修繕費
- 企業版ふるさと納税
- 源泉所得税
- 社宅(寮)の扱い
- 中小企業新事業進出補助金とは
- 住民税の特別徴収
- 基礎控除・給与所得控除の引上げ
- 中小企業経営強化税制の拡充(令和7年度税制改正)
- 事業者の取組を支援する補助金情報まとめ
- 修繕費と資本的支出の判定
- 交際費の損金算入(飲食費の上限1万円)
- 令和7年度税制改正
- 個人事業者の確定申告のポイント
- 令和7年度税制改正の大網(個人所得税関係)
- 令和5事務年度の法人税等の申告(課税)事績を公表
- 償却資産税
- 令和6年都道府県地価調査の結果を国土交通省が発表
- 令和6年度 年末調整のポイント
- 新年あけましておめでとうございます
- 自営業者にとって店と奥の区別は重要
- 令和6年度 年末調整の変更点のポイント(定額減税)
- インボイスの特例についての解説動画を公表
- インボイス制度における立替払いの処理
- 令和5年度 査察の概要を公表
- 子育て世帯等に対する住宅ローン控除の拡充
- 定額減税の扶養親族に変更があった場合等の減税額の計算
- 退職金
- 定額減税の対象となる源泉所得税、ならない源泉所得税
- 所得税の非課税とされる給与
- 源泉所得税の定額減税の対象者について
- 中小企業向け賃上げ促進税制
- 申告書等の控えへの収受日付印の押なつが廃止されます
- 約束手形が2026年に廃止
- 財産債務調査制度の見直しのポイント
- 定額減税[令和6年度の税制改正大綱]:住民税
- 「令和6年能登半島地震」に係る国税の申告・納付等の期限を延長
- 定額減税[令和6年度の税制改正大綱]
- 帳簿保存のみの保存で仕入税額控除が認められる取引
- 2024年提出(令和5年分)の確定申告の変更点
- 令和5年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引き
- 2024年1月からの電子帳簿保存法改正による変更点
- 事業所得者のための決算のポイント
- 贈与税と相続税(税制改正)
- インボイス制度で変わる経費精算のルール
- 年末調整(令和5年分)の変更点
- インボイス制度で変わる経費精算のルール
- インボイス制度の概要
- 令和5年度税制改正 個人事業者の各種提出書等の見直しについて
- インボイス制度(独占禁止法・下請法の観点からの留意点)
- 枚方市エネルギー価格高騰対策緊急支援金
- 交際費
- インボイス制度導入目前!要点のおさらい
- 繰延資産の取扱い
- インボイス制度導入目前!要点のおさらい
- 役員報酬
- 法人事業概況説明書・会社事業概況書の記載要領の変更について
- 電子帳簿保存法の新たな要件緩和措置
- 令和5年度税制改正について
- 令和5年度税制改正大網
- 令和5年度の個人課税に影響する改正項目
- 医療費控除
- 地方税務手続のデジタル化
- 確定申告
- 事業所得者のための決算のポイント
- 住民税
- 事業所得者のための決算のポイント
- 所得金額調整控除
- 新年明けましておめでとうございます
- 令和4年分確定申告からの新機能等を公表
- 所得控除
- 令和3年度の租税滞納状況を公表
- 電子帳簿等保存制度(2022年1月の改正ポイント)
- 令和4年分の路線価図等を公表
- 消費税インボイス制度の免税事業者への影響
- 令和4年度税制改正について
- 固定資産の減価償却
- 令和4年度税制改正について
- 国税のキャッシュレス納付
- 法人関係の税制改正について
- 所得拡大促進税制
- 育児・介護休業法の改正について
- 生前贈与の「暦年課税」
- 育児・介護休業法の改正について
- 退職所得
- 住宅ローン控除の見直し
- 土地建物の譲渡所得の計算
- コロナ克服・新時代開拓のための経済対策について
- 2022年(令和4年)提出分 確定申告
- 暗号資産
- 年始の提出書類
- 年末調整手続きの電子化について
- 事業復活支援金
- 電子帳簿保存法改正のポイント
- 2021年度税制改正における2021年の年末調整変更点
- セルフメディケーション税制の見直し
- 生命保険での節税対策
- 令和3年分の路線価図等を公表
- 資本的支出と修繕費
- 納税環境の整備
- 資金繰りのポイント
- 退職所得課税の改正点
- 事業承継・引継ぎ補助金
- 事業再構築補助金の申請受付がスタート
- 月次支援金
- ものづくり補助金 「低感染リスク型ビジネス枠」
- 事業譲渡の税務
- 総額表示義務について
- 一時支援金
- 令和3年度税制改正の大綱
- 事業再構築補助金
- 個人事業者の確定申告のポイント
- 融資の審査のポイント
- 令和3年1月以降の「ひとり親」・「寡婦」の源泉徴収の取扱い
- 【消費税】 インボイス制度
- 事業所得者のための決算のポイント
- 給与支払報告書及び法定調書合計表
- 新年明けましておめでとうございます
- 年末調整の対象となる給与について
- 年末調整の主な変更点
- 令和2年度 新型コロナウィルス感染症 緊急経済対策による税制改正
- 新型コロナウイルスによる納税猶予・申告納付期限の延長制度
- 令和2年度 新型コロナウィルス感染症 緊急経済対策による税制改正
- 新型コロナウイルス感染症対応休業支援金・給付金制度
- 令和2年度 新型コロナウィルス感染症 緊急経済対策による税制改正
- 家賃支援給付金制度
- 令和2年度 税制改正について (個人関係)
- 持続化給付金制度 (支援対象拡大)
- 新型コロナウイルス感染症 緊急経済対策における税制措置
- 助成金・支援金
- 持続化給付金制度(新型コロナウイルス感染症) 続き
- 持続化給付金制度(新型コロナウイルス感染症)
- 法人税申告のポイント(3月決算法人)
- 新型コロナウイルス感染症に係る資金調達
- 法人税申告のポイント(3月決算法人)
- 相続時精算課税制度
- 個人事業者の確定申告のポイント
- 所得税の確定申告
- 法定調書の作成と提出について
- 事業承継(第三者承継)
- 中小事業者の税額計算の特例について
- 年末調整と住民税
- 新年明けましておめでとうございます
- 新しい請求書等保存方式について
- M&Aメディア≪FUNDBOOK≫への寄稿のお知らせ
- 繰延資産の範囲と取扱い
- 消費税の軽減税率制度・新しい請求書等保存方式
- 年末調整関係書類 (令和2年に変更予定)
- 民法(相続法)改正
- 法人にかかる税制
- 補助金・助成金
- 法人事業税の税率の改正等
- 法人化(法人成り)
- ふるさと納税/商業・サービス業・農林水産業活性化税制
- 棚卸資産
- 【平成31年3月期】法人税申告のポイント
- 仮想通貨
- 金融検査マニュアルの廃止
- 年次有給休暇の時季指定義務
- 改正内容等
- 引当金
- 平成31年度税制改正
- 確定申告に関する基礎知識
- 法定調書の作成と提出について
- インボイス制度
- 年末調整の留意事項 と手順
- 新年明けましておめでとうございます
- 災害にかかる税制のポイント
- 事業承継税制の改正ポイント
- 災害にかかる税制のポイント
- 働き方改革関連法
- 平成30年度税制改正のポイント 【消費税の簡易課税制度の見直し】
- 消費税の軽減税率制度
- 2018.9 お客様の声
- 平成30年度税制改正のポイント 【源泉所得税関係の税制改正事項】
- 従業員に支給の食事・記念品と源泉徴収
- 平成30年度税制改正のポイント 【消費課税】
- 算定基礎届
- 夏季休業期間のお知らせ
- 平成30年度税制改正のポイント(個人)
- 建設業の社会保険加入
- 契約社員等の無期転換ルールについて
- 2018.5 お客様の声
- 平成30年度税制改正のポイント
- 2018.4 お客様の声
- 保証付融資
- ビットコイン(仮想通貨)
- 2018.3 お客様の声
- 2018.3 お客様の声
- 株式会社 vs. 合同会社
- 確定申告に関する留意点
- 2018.2 お客様の声
- 税制改正等(給与所得控除)
- Indeedの利用
- 年末調整の流れ
- 進化する人事労務
- 新年明けましておめでとうございます
- 税制改正等 (配偶者控除及び配偶者特別控除の見直し)
- 2017.11 お客様の声
- 消費税の軽減税率制度
- 2017.10.13 T株式会社 O.T様
- 枚方 会社設立・起業相談オフィス HPがオープンいたしました